AIA INFINITE CARE (NEW STANDARD) — เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่)
คุ้มครองสูง 120 ล้านบาทต่อรอบปีกรมธรรม์ ครอบคลุมทั่วโลก ดูแลครบทั้ง IPD, OPD, ตรวจสุขภาพ, วัคซีน และทันตกรรม
สัญญาเพิ่มเติมสุขภาพเหมาจ่ายระดับพรีเมียม วงเงินสูงสุด 60 ล้าน และ 120 ล้านบาทต่อรอบปีกรมธรรม์ เลือกอาณาเขตความคุ้มครองได้ทั่วโลก พร้อมดูแลครบทั้ง IPD, OPD และตรวจสุขภาพประจำปี
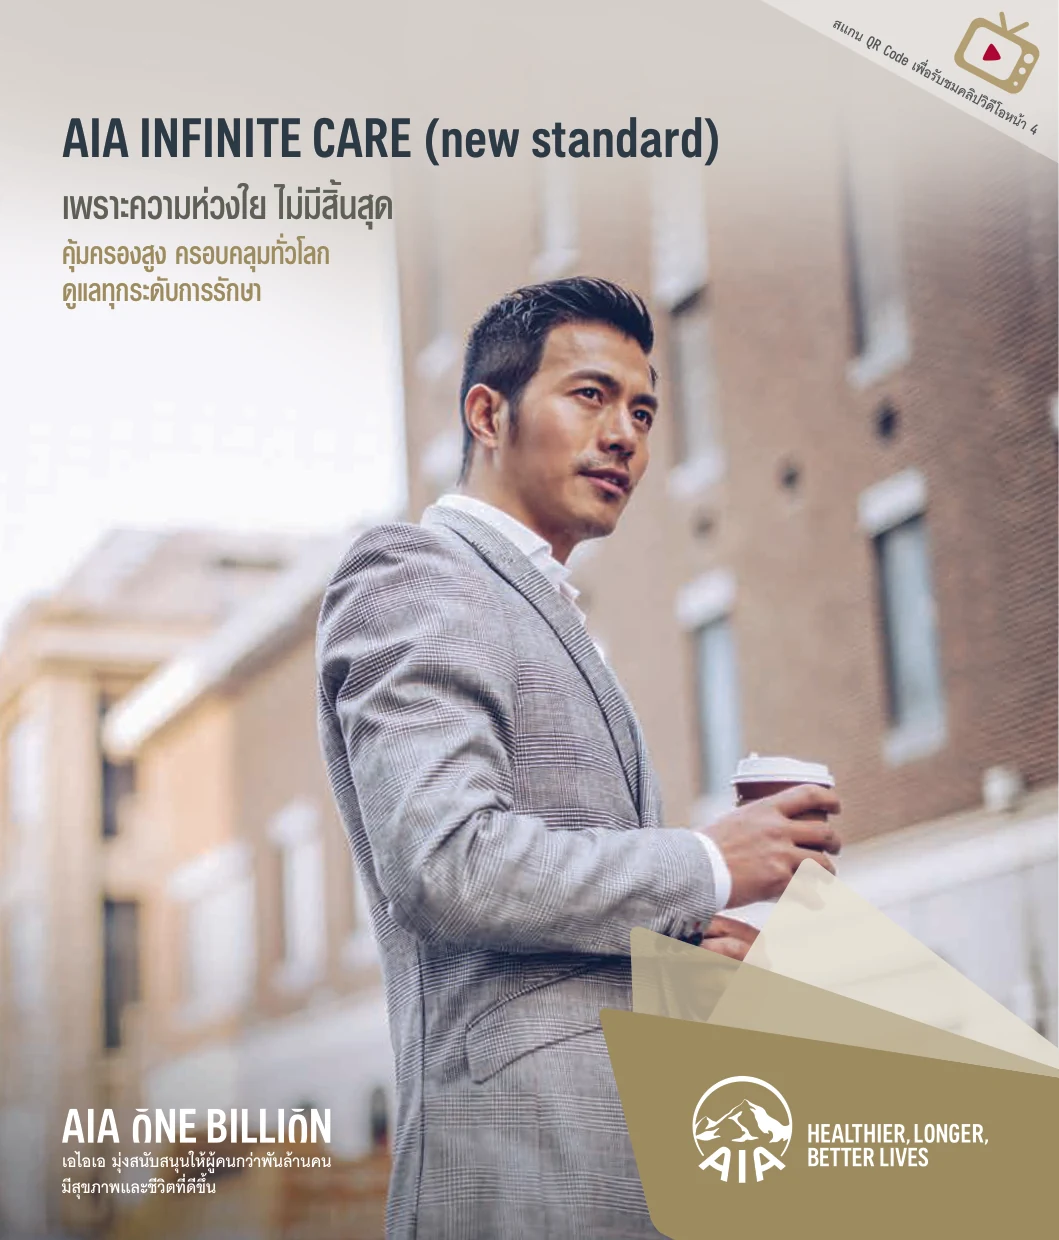
เหมาจ่าย 120 ล้านบาท/ปีค่าห้อง 25,000 บ./วัน + OPD 100,000 บ.
คุ้มครองทั่วโลกถึงอายุ 99 ปีเลือก Deductible ลดเบี้ยสูงสุด 50%*
- วงเงินสูงสุดต่อรอบปีกรมธรรม์120,000,000 บาท (ค่าห้อง 25,000 บ./วัน)
- OPD + ตรวจสุขภาพ + วัคซีน + ทันตกรรมOPD 100,000 บ. / ตรวจสุขภาพ 10,000 / วัคซีน 6,000 / ทันตกรรม 15,000 บ.
- อายุรับประกันภัย / ระยะเวลาคุ้มครอง18 – 75 ปี (ต่ออายุถึง 98 ปี / คุ้มครองถึงอายุ 99 ปี)
สรุปสั้น ๆ: ประกันสุขภาพเหมาจ่าย AIA Infinite Care มี 2 แผนความคุ้มครอง (60 ล้านบาท และ 120 ล้านบาท/ปี) ค่าห้องสูงสุด 25,000 บาท/วัน เลือกอาณาเขตคุ้มครองทั่วโลกหรือยกเว้นสหรัฐฯ ได้ และเลือกแผนความรับผิดส่วนแรก (Deductible 100,000 / 300,000 บาท) เพื่อประหยัดเบี้ยได้สูงสุด 50% รับประกันภัยอายุ 18–75 ปี คุ้มครองถึงอายุ 99 ปี
AIA Infinite Care (new standard)
คำนวณเบี้ยประกันภัยมาตรฐานรายปีตามเพศ อายุ อาณาเขตคุ้มครอง และความรับผิดส่วนแรก (อายุ 18–98 ปี)
สารบัญเนื้อหา (Table of Contents)
- ประกันสุขภาพเหมาจ่าย AIA Infinite Care (New Standard) คืออะไร เหมาะกับใคร
- จุดเด่นครบ 5 ขั้นตอนการรักษาของ เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่)
- เงื่อนไขการรับประกันภัยโดยย่อ และอาณาเขตความคุ้มครองทั่วโลก
- ตารางผลประโยชน์ความคุ้มครองโดยย่อ แผน 120 ล้านบาท (หมวดที่ 1–13 และผลประโยชน์เพิ่มเติม)
- เจาะลึกผลประโยชน์พิเศษ: OPD 100,000 บาท, ตรวจสุขภาพ, ฉีดวัคซีน, ทันตกรรม และบริการ PMCM
- ทางเลือกความรับผิดส่วนแรก (First Dollar / 100,000 / 300,000 บาท) และกรณีศึกษาคุณชาติชาย
- ตัวอย่างการคำนวณความรับผิดส่วนแรกและการจ่ายผลประโยชน์ตามสิทธิพึงจ่าย
- ตารางอัตราเบี้ยประกันภัยมาตรฐานรายปี ครบทั้ง 3 แผนความรับผิดส่วนแรก (อายุ 18–98 ปี)
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) ข้อยกเว้น และเงื่อนไข Copayment ในปีต่ออายุ
- สิทธิลดหย่อนภาษี สิทธิประโยชน์ AIA Vitality และข้อควรทราบก่อนทำประกันภัย
- คำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพเหมาจ่าย AIA Infinite Care
- สรุป
- ดาวน์โหลดโบรชัวร์ ประกันสุขภาพเหมาจ่าย AIA Infinite Care
ประกันสุขภาพเหมาจ่าย AIA Infinite Care (New Standard) คืออะไร เหมาะกับใคร
ประกันสุขภาพเหมาจ่าย AIA Infinite Care หรือชื่อทางการตามโบรชัวร์คือ สัญญาเพิ่มเติม เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่) — AIA Infinite Care (new standard) คือสัญญาเพิ่มเติมประกันสุขภาพระดับสูงสุด (Ultra-High-Net-Worth Medical Rider) จากเอไอเอ ประเทศไทย ที่พัฒนาต่อยอดจากตระกูล Infinite Care (60–120 ล้านบาท) สู่แผนความคุ้มครองมาตรฐานใหม่ วงเงินสูงสุด 120,000,000 บาทต่อรอบปีกรมธรรม์ เพื่อดูแลทุกระดับการรักษาพยาบาลทั่วโลกอย่างแท้จริง
- ผู้บริหาร เจ้าของธุรกิจ และครอบครัวระดับพรีเมียม: ที่ต้องการวงเงินค่ารักษาพยาบาลสูงถึง 120 ล้านบาทต่อปี ค่าห้องพักเดี่ยวมาตรฐานระดับ VIP 25,000 บาทต่อวัน ในโรงพยาบาลเอกชนชั้นนำทั้งในประเทศไทยและต่างประเทศ
- ผู้ที่เดินทางไปติดต่อธุรกิจหรือท่องเที่ยวต่างประเทศเป็นประจำ: สามารถเลือกอาณาเขตความคุ้มครองได้ทั้ง แบบทั่วโลก (Worldwide) หรือ แบบทั่วโลก ยกเว้นสหรัฐอเมริกาและเกาะเล็กรอบนอกของสหรัฐอเมริกา
- ผู้ที่ต้องการบริหารเบี้ยประกันภัยอย่างชาญฉลาดด้วยความรับผิดส่วนแรก (Deductible): หากมีสวัสดิการผู้บริหารหรือประกันสุขภาพฉบับเดิมอยู่แล้ว สามารถเลือกแผนความรับผิดส่วนแรก 100,000 บาท หรือ 300,000 บาท เพื่อประหยัดเบี้ยประกันภัยรายปีลงได้ถึง 30%–50%
จุดเด่นครบ 5 ขั้นตอนการรักษาของ เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่)
สัญญาเพิ่มเติม AIA Infinite Care (new standard) ได้รับการออกแบบภายใต้แนวคิด “เพราะความห่วงใย ไม่มีสิ้นสุด คุ้มครองสูง ครอบคลุมทั่วโลก ดูแลทุกระดับการรักษา” โดยดูแลครบทั้ง 5 ขั้นตอนการรักษา ดังนี้
| ขั้นตอนการดูแลสุขภาพ | รายละเอียดความคุ้มครองภายใต้ AIA Infinite Care (new standard) | การสนับสนุนและบริการเสริม |
|---|---|---|
| 1. การป้องกัน (Prevention) | • การฉีดวัคซีน (วงเงิน 6,000 บาท/รอบปีกรมธรรม์) • การตรวจรักษาทางทันตกรรม (วงเงิน 15,000 บาท/รอบปีกรมธรรม์) | เข้าร่วมโครงการ AIA Vitality |
| 2. การตรวจเช็ค (Prediction) | • การตรวจสุขภาพทั่วไปประจำปี (วงเงิน 10,000 บาท/รอบปีกรมธรรม์) | เข้าร่วมโครงการ AIA Vitality |
| 3. การวินิจฉัยโรค (Diagnosis) | • การตรวจทางห้องปฏิบัติการ • X-Ray, MRI, CT Scan (ทั้งกรณีผู้ป่วยใน และผู้ป่วยนอกตามวงเงิน) | บริการจัดการดูแลผู้ป่วยรายบุคคล (PMCM)* |
| 4. การบำบัดรักษา (Treatment) | • ผู้ป่วยใน (IPD) ค่าห้อง 25,000 บาท/วัน และค่ารักษาเหมาจ่ายตามจริง • ผู้ป่วยนอก (OPD) รวมถึงการล้างไต รังสีบำบัด เคมีบำบัด และ Targeted Therapy | บริการจัดการดูแลผู้ป่วยรายบุคคล (PMCM)* |
| 5. การฟื้นฟูสุขภาพ (Recovery) | • กายภาพบำบัด และกิจกรรมบำบัด • เครื่องพยุงกระดูกและกล้ามเนื้อ หรืออวัยวะภายนอกเทียม (สูงสุด 200,000 บาท/ปี) | บริการจัดการดูแลผู้ป่วยรายบุคคล (PMCM)* |
เงื่อนไขการรับประกันภัยโดยย่อ และอาณาเขตความคุ้มครองทั่วโลก
ข้อมูลเงื่อนไขการรับประกันภัยโดยย่อและอาณาเขตความคุ้มครองของ สัญญาเพิ่มเติม เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่) อ้างอิงสรุปได้ดังตารางต่อไปนี้
| หัวข้อเงื่อนไข | รายละเอียดตามโบรชัวร์ AIA Infinite Care (new standard) |
|---|---|
| ชื่อสัญญาเพิ่มเติม | สัญญาเพิ่มเติม เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่) — AIA Infinite Care (new standard) |
| อายุที่รับประกันภัย | อายุ 18 – 75 ปี (ต่ออายุได้ถึงอายุ 98 ปี) |
| ระยะเวลาคุ้มครอง | คุ้มครองถึงอายุ 99 ปี หรือจนกระทั่งแบบประกันภัยหลักสิ้นผลบังคับ |
| วงเงินความคุ้มครองสูงสุด | แผน 120,000,000 บาท ต่อรอบปีกรมธรรม์ |
| อาณาเขตความคุ้มครอง (เลือกได้ 2 แบบ) | 1. แบบทั่วโลก (Worldwide) 2. แบบทั่วโลก ยกเว้นสหรัฐอเมริกา และเกาะเล็กรอบนอกของสหรัฐอเมริกา |
| ทางเลือกความรับผิดส่วนแรก (Deductible) | 1. แบบไม่มีความรับผิดส่วนแรก (First Dollar) 2. แบบมีความรับผิดส่วนแรก 100,000 บาท ต่อรอบปีกรมธรรม์ 3. แบบมีความรับผิดส่วนแรก 300,000 บาท ต่อรอบปีกรมธรรม์ |
| การพิจารณารับประกันภัยและการตรวจสุขภาพ | จำกัด 1 แผนต่อ 1 รายชีวิต โดยการพิจารณารับประกันภัยและการตรวจสุขภาพขึ้นอยู่กับกฎเกณฑ์ของบริษัท |
| สิทธิประโยชน์บริการจัดการดูแลผู้ป่วยรายบุคคล | สำหรับความคุ้มครองแผน 120 ล้านบาท (Personal Medical Case Management — PMCM) |
เงื่อนไขเพิ่มเติมสำหรับอาณาเขตความคุ้มครองทั่วโลก ยกเว้นสหรัฐอเมริกาและเกาะเล็กรอบนอกของสหรัฐอเมริกา: หากการรักษาพยาบาลเกิดขึ้นในสหรัฐอเมริกาและเกาะเล็กรอบนอกของสหรัฐอเมริกา บริษัทจะให้ความคุ้มครองตามที่ระบุในตารางผลประโยชน์เฉพาะใน 2 กรณี คือ (1) การบาดเจ็บทางร่างกายจากอุบัติเหตุ และ (2) การป่วย สำหรับกรณีฉุกเฉินในสหรัฐอเมริกาและเกาะเล็กรอบนอกของสหรัฐอเมริกาตามคำนิยาม ทั้งนี้ วันที่เริ่มเข้ารับการรักษาในโรงพยาบาลที่อยู่ในสหรัฐอเมริกาฯ ต้องอยู่ภายใน 90 วันแรก ของการเดินทางเข้าสหรัฐอเมริกาฯ แต่ละครั้ง
ตารางผลประโยชน์ความคุ้มครองโดยย่อ แผน 120 ล้านบาท (หมวดที่ 1–13 และผลประโยชน์เพิ่มเติม)
ตารางต่อไปนี้แสดงรายละเอียดผลประโยชน์ความคุ้มครองครบทุกหมวดโดยเมื่อรวมผลประโยชน์ในหมวดที่ 1 – 13 และผลประโยชน์เพิ่มเติม (ยกเว้นผลประโยชน์กรณีเสียชีวิต) ต้องไม่เกินผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ 120,000,000 บาท
| หมวดผลประโยชน์ | รายการความคุ้มครองตามโบรชัวร์ | แผน 120 ล้านบาท |
|---|---|---|
| หมวดที่ 1 (ผู้ป่วยใน) | • ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง • ห้องผู้ป่วยวิกฤติ (ICU) โดยเมื่อรวมผลประโยชน์ทั้งหมดในหมวดที่ 1 แล้ว สูงสุดไม่เกิน 365 วัน | 25,000 บาท ต่อวัน จ่ายตามจริง |
| หมวดที่ 2 (ค่ารักษา IPD) | ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต ค่าบริการทางการพยาบาล ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ ต่อรอบปีกรมธรรม์: • 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย • 2.2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตฯ และค่าบริการทางการพยาบาล • 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ • 2.4 ค่ายา และค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน (จำกัดปริมาณไม่เกิน 30 วัน) | จ่ายตามจริง |
| หมวดที่ 3 (ค่าแพทย์เยี่ยมไข้) | ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง สูงสุดไม่เกิน 365 วัน | จ่ายตามจริง |
| หมวดที่ 4 (ค่าผ่าตัดและหัตถการ) | ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ ต่อรอบปีกรมธรรม์: • 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ • 4.2 ค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์ และค่าอุปกรณ์การผ่าตัดและหัตถการ • 4.3 ค่าแพทย์ทำศัลยกรรมและหัตถการ (รวมแพทย์ผู้ช่วยผ่าตัด) (Doctor fee) • 4.4 ค่าแพทย์วิสัญญีแพทย์ (Doctor fee) • 4.5 ค่ารักษาพยาบาลโดยการผ่าตัดเปลี่ยนอวัยวะ | จ่ายตามจริง |
| หมวดที่ 5 (Day Surgery) | การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery) | จ่ายตามจริง |
| หมวดที่ 6 (ก่อนและหลัง IPD 30 วัน) | • 6.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงและเกิดขึ้นภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน • 6.2 ค่ารักษาพยาบาลผู้ป่วยนอกหลังการเข้าพักรักษาตัวเป็นผู้ป่วยในต่อครั้ง สำหรับการรักษาต่อเนื่องภายใน 30 วันหลังจากออกจาก รพ. | จ่ายตามจริง |
| หมวดที่ 7 (อุบัติเหตุฉุกเฉิน 24 ชม.) | ค่ารักษาพยาบาลการบาดเจ็บ กรณีผู้ป่วยนอก ภายใน 24 ชั่วโมง ของการเกิดอุบัติเหตุต่อครั้ง | จ่ายตามจริง |
| หมวดที่ 8 (เวชศาสตร์ฟื้นฟู) | ค่าเวชศาสตร์ฟื้นฟู หลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน แต่ละครั้งต่อรอบปีกรมธรรม์ (จำกัดไม่เกิน 15 ครั้ง) | เมื่อรวมกับค่ารักษาผู้ป่วยนอก (ข้อ 8) ต้องไม่เกิน 100,000 บาท |
| หมวดที่ 9 (ล้างไต) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคไตวายเรื้อรัง โดยการล้างไตผ่านทางเส้นเลือด ต่อรอบปีกรมธรรม์ | จ่ายตามจริง |
| หมวดที่ 10 (รังสีรักษามะเร็ง) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคเนื้องอกหรือมะเร็ง โดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา ต่อรอบปีกรมธรรม์ | จ่ายตามจริง |
| หมวดที่ 11 (เคมีบำบัดมะเร็ง) | ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง โดยเคมีบำบัด ต่อรอบปีกรมธรรม์ | จ่ายตามจริง |
| หมวดที่ 12 (รถพยาบาล) | ค่าบริการรถพยาบาลฉุกเฉิน | จ่ายตามจริง |
| หมวดที่ 13 (ผ่าตัดเล็ก) | ค่ารักษาพยาบาล โดยการผ่าตัดเล็ก (ใช้ยาชาเฉพาะที่ Local / Topical Anaesthesia) | จ่ายตามจริง |
| ผลประโยชน์เพิ่มเติม ข้อ 3 | เครื่องพยุงกระดูกและกล้ามเนื้อ หรือเครื่องมือทางการแพทย์ประเภทคงทน หรืออวัยวะภายนอกเทียม ต่อรอบปีกรมธรรม์ | 200,000 บาท |
| ผลประโยชน์เพิ่มเติม ข้อ 4 – 6 | • 4. ค่ารักษาผู้ป่วยนอกที่เกี่ยวข้องโดยตรงภายใน 30 วันก่อนเข้าพักเป็นผู้ป่วยใน • 5. ค่ารักษาการบาดเจ็บผู้ป่วยนอกต่อเนื่องภายใน 30 วันหลังจากวันที่บาดเจ็บจากอุบัติเหตุต่อครั้ง • 6. ค่ารักษาทางทันตกรรมเนื่องจากการบาดเจ็บจากอุบัติเหตุ | จ่ายตามจริง |
| ผลประโยชน์เพิ่มเติม ข้อ 7 – 8 (OPD) | • 7. ค่ากายภาพบำบัดและกิจกรรมบำบัด (ขยายผลประโยชน์ค่าเวชศาสตร์ฟื้นฟู) • 8. ค่ารักษาพยาบาลผู้ป่วยนอก (OPD ทั่วไป) ต่อรอบปีกรมธรรม์ | เมื่อรวมกับผลประโยชน์ในหมวดที่ 8 ต้องไม่เกิน 100,000 บาท |
| ผลประโยชน์เพิ่มเติม ข้อ 9 – 12 | • 9. ค่าตรวจสุขภาพทั่วไป ต่อรอบปีกรมธรรม์ • 10. ค่าฉีดวัคซีน ต่อรอบปีกรมธรรม์ • 11. ค่าตรวจรักษาทางทันตกรรม ต่อรอบปีกรมธรรม์ • 12. ผลประโยชน์กรณีเสียชีวิต | • ตรวจสุขภาพ: 10,000 บาท • ฉีดวัคซีน: 6,000 บาท • ทันตกรรม: 15,000 บาท • เสียชีวิต: 10,000 บาท |
เจาะลึกผลประโยชน์พิเศษ: OPD 100,000 บาท, ตรวจสุขภาพ, ฉีดวัคซีน, ทันตกรรม และบริการ PMCM
สิ่งที่ทำให้ ประกันสุขภาพเหมาจ่าย AIA Infinite Care เหนือกว่าประกันสุขภาพเหมาจ่ายทั่วไปอย่าง AIA Health Happy หรือ AIA Health Saver คือการรวมผลประโยชน์การดูแลสุขภาพในชีวิตประจำวัน (Wellness & Outpatient Benefits) มาให้ในกรมธรรม์เดียวโดยไม่ต้องซื้อสัญญาเพิ่มเติม OPD แยกต่างหาก ได้แก่
- วงเงินค่ารักษาพยาบาลผู้ป่วยนอก (OPD) รวมเวชศาสตร์ฟื้นฟู 100,000 บาทต่อปี: เจ็บป่วยเล็กน้อย มีไข้ ปวดศีรษะ หรือต้องทำ CT Scan / MRI แบบไม่ต้องนอนโรงพยาบาล รวมถึงการทำกายภาพบำบัดและกิจกรรมบำบัด สามารถเบิกได้ตามจริงรวมสูงสุดไม่เกิน 100,000 บาทต่อรอบปีกรมธรรม์
- วงเงินการรักษาเชิงป้องกันรวม 31,000 บาทต่อปี: ประกอบด้วย ค่าตรวจสุขภาพทั่วไป 10,000 บาท/ปี, ค่าฉีดวัคซีน 6,000 บาท/ปี และ ค่าตรวจรักษาทางทันตกรรม 15,000 บาท/ปี
- ค่าเครื่องพยุงกระดูกและกล้ามเนื้อ หรืออวัยวะภายนอกเทียม สูงสุด 200,000 บาทต่อปี: รองรับอุปกรณ์ทางการแพทย์ประเภทคงทนที่จำเป็นต้องใช้งานขณะบาดเจ็บหรือเจ็บป่วย
- บริการจัดการดูแลผู้ป่วยรายบุคคล: สำหรับลูกค้าแผน 120 ล้านบาท รับสิทธิ์ปรึกษาทีมแพทย์ผู้เชี่ยวชาญระดับโลกเพื่อทบทวนการวินิจฉัยและวางแผนแนวทางการรักษาที่เหมาะสมที่สุด
ทางเลือกความรับผิดส่วนแรก (First Dollar / 100,000 / 300,000 บาท) และกรณีศึกษาคุณชาติชาย
คุณชาติชาย อายุ 40 ปี นักธุรกิจที่ต้องเดินทางไปติดต่อธุรกิจต่างประเทศบ่อยๆ เลือกซื้อ สัญญาเพิ่มเติม AIA Infinite Care (new standard) แผนความคุ้มครอง 120 ล้านบาท อาณาเขตความคุ้มครองทั่วโลก โดยสามารถเลือกรูปแบบความรับผิดส่วนแรก (Deductible) เพื่อให้เหมาะกับงบประมาณได้ 3 รูปแบบดังนี้
| รูปแบบแผนความคุ้มครอง (เพศชาย อายุ 40 ปี อาณาเขตทั่วโลก) | ความรับผิดส่วนแรกต่อรอบปีกรมธรรม์ | เบี้ยประกันภัยรายปี (บาท) | ส่วนต่างเบี้ยประกันภัยที่ประหยัดได้ต่อปี |
|---|---|---|---|
| 1. แบบไม่มีความรับผิดส่วนแรก (First Dollar) | 0 บาท (คุ้มครองตั้งแต่บาทแรก) | 201,000 บาท | – (แผนมาตรฐานคุ้มครองตั้งแต่บาทแรก) |
| 2. แบบมีความรับผิดส่วนแรก 100,000 บาท | 100,000 บาท ต่อรอบปีกรมธรรม์ | 140,700 บาท | ประหยัดลง 60,300 บาท/ปี (ลดลง 30%) |
| 3. แบบมีความรับผิดส่วนแรก 300,000 บาท | 300,000 บาท ต่อรอบปีกรมธรรม์ | 100,500 บาท | ประหยัดลง 100,500 บาท/ปี (ลดลง 50%) |
ตัวอย่างการคำนวณความรับผิดส่วนแรกและการจ่ายผลประโยชน์ตามสิทธิพึงจ่าย
เมื่อผู้เอาประกันภัยที่เลือกซื้อแผนที่มีความรับผิดส่วนแรก (เช่น แผนความรับผิดส่วนแรก 100,000 บาท) ส่งใบเสร็จค่ารักษาพยาบาลมาที่เอไอเอ บริษัทจะมีขั้นตอนการคำนวณ 2 ขั้นตอน คือ (1) เทียบตามสิทธิพึงจ่ายภายใต้สัญญาเพิ่มเติม AIA Infinite Care (new standard) และ (2) นับความรับผิดส่วนแรกตามจริงจนครบ 100,000 บาท (หรือ 300,000 บาท) ต่อรอบปีกรมธรรม์ ดังตัวอย่างต่อไปนี้
| รายการค่าใช้จ่าย | บิลตั้งต้น (บาท) | สิทธิพึงจ่ายตามแผน 120 ล้าน (บาท) | การนับความรับผิดส่วนแรก (100,000 บาท) | ผลประโยชน์ที่ AIA Infinite Care จ่าย |
|---|---|---|---|---|
| ค่าห้อง | 28,000 | 25,000 (จำกัดวงเงินค่าห้องต่อวัน) | นับรวมใน 100,000 บาท | – |
| ค่ารักษาพยาบาล | 95,000 | 95,000 (จ่ายตามจริง) | นับรวมใน 100,000 บาท | – |
| ค่าจิตเวช | 20,000 | ไม่คุ้มครอง | ไม่นับรวม (✘) | – |
| รวมทั้งหมด | 143,000 | 120,000 | ครบ 100,000 บาท | จ่าย 20,000 บาท (120,000 – 100,000) |
ตารางอัตราเบี้ยประกันภัยมาตรฐานรายปี ครบทั้ง 3 แผนความรับผิดส่วนแรก (อายุ 18–98 ปี)
ตารางด้านล่างแสดง เบี้ยประกันภัยมาตรฐานรายปี (หน่วย: บาท) ของสัญญาเพิ่มเติม AIA Infinite Care (new standard) แผน 120 ล้านบาท ครบทุกช่วงอายุตั้งแต่อายุ 18 ปี ถึง 98 ปี (อ้างอิงโบรชัวร์หน้า 11, 12 และ 13 โดยอายุ 76*–98* ปี คือเบี้ยประกันภัยสำหรับปีต่ออายุ) แยกตามความรับผิดส่วนแรกทั้ง 3 รูปแบบ
ตารางที่ 1: เบี้ยประกันภัยมาตรฐานรายปี แบบไม่มีความรับผิดส่วนแรก (First Dollar) — อายุ 18–98* ปี
| อายุ (ปี) | ทั่วโลก — ชาย (บาท) | ทั่วโลก — หญิง (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — ชาย (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — หญิง (บาท) |
|---|---|---|---|---|
| 18 | 143,280 | 171,840 | 79,980 | 95,880 |
| 19 | 144,180 | 177,540 | 82,500 | 101,520 |
| 20 | 147,540 | 181,140 | 84,240 | 103,380 |
| 21 | 149,940 | 183,540 | 85,320 | 104,460 |
| 22 | 152,460 | 185,220 | 86,580 | 105,120 |
| 23 | 154,440 | 187,560 | 87,540 | 106,260 |
| 24 | 159,120 | 193,380 | 90,000 | 109,320 |
| 25 | 165,240 | 198,660 | 93,300 | 112,140 |
| 26 | 170,040 | 205,200 | 95,820 | 115,620 |
| 27 | 172,680 | 208,680 | 97,320 | 117,600 |
| 28 | 175,740 | 211,680 | 99,000 | 119,220 |
| 29 | 178,560 | 213,960 | 100,620 | 120,540 |
| 30 | 180,660 | 215,220 | 101,940 | 121,380 |
| 31 | 182,220 | 215,880 | 102,900 | 121,860 |
| 32 | 184,140 | 217,860 | 103,860 | 122,880 |
| 33 | 185,820 | 220,020 | 104,700 | 123,960 |
| 34 | 187,920 | 222,300 | 105,840 | 125,220 |
| 35 | 189,960 | 224,040 | 106,920 | 126,060 |
| 36 | 192,120 | 226,020 | 108,180 | 127,200 |
| 37 | 194,220 | 227,940 | 109,260 | 128,220 |
| 38 | 196,140 | 230,940 | 109,800 | 129,240 |
| 39 | 198,720 | 233,760 | 110,760 | 130,260 |
| 40 | 201,000 | 236,520 | 111,540 | 131,220 |
| 41 | 204,000 | 238,620 | 112,680 | 131,760 |
| 42 | 207,360 | 242,100 | 114,000 | 133,080 |
| 43 | 210,120 | 245,280 | 115,020 | 134,220 |
| 44 | 214,260 | 249,240 | 116,760 | 135,780 |
| 45 | 219,060 | 252,840 | 118,860 | 137,160 |
| 46 | 227,940 | 260,160 | 123,180 | 140,580 |
| 47 | 233,160 | 268,260 | 125,520 | 144,360 |
| 48 | 240,720 | 276,420 | 129,060 | 148,200 |
| 49 | 246,060 | 286,380 | 131,460 | 152,940 |
| 50 | 252,120 | 296,580 | 134,220 | 157,800 |
| 51 | 267,480 | 305,160 | 141,900 | 161,820 |
| 52 | 275,580 | 312,180 | 145,620 | 164,940 |
| 53 | 285,000 | 319,380 | 150,360 | 168,480 |
| 54 | 299,640 | 328,500 | 157,740 | 172,920 |
| 55 | 319,380 | 337,740 | 167,820 | 177,420 |
| 56 | 324,720 | 347,100 | 170,280 | 182,040 |
| 57 | 338,880 | 361,980 | 177,240 | 189,300 |
| 58 | 362,760 | 387,420 | 189,360 | 202,260 |
| 59 | 390,000 | 421,020 | 203,760 | 219,900 |
| 60 | 420,720 | 449,040 | 219,960 | 234,780 |
| 61 | 448,800 | 463,920 | 234,900 | 242,820 |
| 62 | 473,220 | 478,620 | 247,980 | 250,800 |
| 63 | 504,540 | 493,080 | 264,660 | 258,660 |
| 64 | 537,600 | 519,240 | 285,300 | 275,580 |
| 65 | 573,420 | 553,860 | 304,320 | 293,940 |
| 66 | 590,520 | 583,560 | 313,380 | 309,720 |
| 67 | 629,340 | 621,960 | 334,020 | 330,060 |
| 68 | 670,500 | 654,720 | 355,800 | 347,460 |
| 69 | 714,180 | 697,380 | 379,020 | 370,080 |
| 70 | 771,360 | 762,600 | 409,320 | 404,700 |
| 71 | 840,900 | 831,660 | 446,220 | 441,300 |
| 72 | 895,980 | 886,260 | 475,440 | 470,280 |
| 73 | 944,160 | 933,900 | 501,000 | 495,540 |
| 74 | 1,016,460 | 994,860 | 539,340 | 527,880 |
| 75 | 1,082,040 | 1,059,300 | 574,140 | 562,020 |
| 76* | 1,139,700 | 1,115,700 | 604,680 | 591,960 |
| 77* | 1,200,060 | 1,174,800 | 636,720 | 623,340 |
| 78* | 1,263,480 | 1,236,900 | 670,380 | 656,220 |
| 79* | 1,330,080 | 1,302,120 | 705,720 | 690,840 |
| 80* | 1,399,980 | 1,370,520 | 742,740 | 727,140 |
| 81* | 1,497,540 | 1,465,980 | 794,520 | 777,780 |
| 82* | 1,564,860 | 1,531,920 | 830,220 | 812,760 |
| 83* | 1,648,800 | 1,614,120 | 874,740 | 856,380 |
| 84* | 1,702,500 | 1,666,680 | 911,820 | 892,620 |
| 85* | 1,770,600 | 1,733,340 | 957,240 | 937,080 |
| 86* | 1,859,130 | 1,820,010 | 1,005,120 | 983,940 |
| 87* | 1,952,100 | 1,911,030 | 1,055,370 | 1,033,140 |
| 88* | 2,049,690 | 2,006,580 | 1,108,140 | 1,084,800 |
| 89* | 2,152,170 | 2,106,900 | 1,163,550 | 1,139,040 |
| 90* | 2,259,780 | 2,212,230 | 1,221,720 | 1,195,980 |
| 91* | 2,372,790 | 2,322,840 | 1,282,830 | 1,255,800 |
| 92* | 2,491,410 | 2,439,000 | 1,346,970 | 1,318,590 |
| 93* | 2,616,000 | 2,560,950 | 1,414,320 | 1,384,500 |
| 94* | 2,746,800 | 2,688,990 | 1,485,030 | 1,453,740 |
| 95* | 2,884,140 | 2,823,450 | 1,559,280 | 1,526,430 |
| 96* | 3,028,350 | 2,964,600 | 1,637,250 | 1,602,750 |
| 97* | 3,179,760 | 3,112,830 | 1,719,090 | 1,682,880 |
| 98* | 3,338,760 | 3,268,470 | 1,805,040 | 1,767,030 |
ตารางที่ 2: เบี้ยประกันภัยมาตรฐานรายปี แบบมีความรับผิดส่วนแรก 100,000 บาท — อายุ 18–98* ปี
| อายุ (ปี) | ทั่วโลก — ชาย (บาท) | ทั่วโลก — หญิง (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — ชาย (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — หญิง (บาท) |
|---|---|---|---|---|
| 18 | 100,320 | 120,300 | 55,980 | 67,140 |
| 20 | 103,260 | 126,780 | 58,980 | 72,360 |
| 25 | 115,680 | 139,080 | 65,340 | 78,480 |
| 30 | 126,480 | 150,660 | 71,340 | 84,960 |
| 35 | 132,960 | 156,840 | 74,820 | 88,260 |
| 40 | 140,700 | 165,540 | 78,060 | 91,860 |
| 45 | 153,360 | 177,000 | 83,220 | 96,000 |
| 50 | 176,460 | 207,600 | 93,960 | 110,460 |
| 55 | 223,560 | 237,720 | 117,480 | 124,200 |
| 60 | 320,700 | 349,020 | 153,960 | 164,340 |
| 65 | 473,400 | 453,840 | 213,000 | 205,740 |
| 70 | 671,340 | 662,580 | 309,300 | 304,680 |
| 75 | 982,020 | 959,280 | 474,120 | 462,000 |
| 80* | 1,299,960 | 1,270,500 | 642,720 | 627,120 |
| 85* | 1,670,580 | 1,633,320 | 857,220 | 837,060 |
| 90* | 2,159,760 | 2,112,210 | 1,121,700 | 1,095,960 |
| 95* | 2,784,120 | 2,723,430 | 1,459,260 | 1,426,410 |
| 98* | 3,238,740 | 3,168,450 | 1,705,020 | 1,667,010 |
ตารางที่ 3: เบี้ยประกันภัยมาตรฐานรายปี แบบมีความรับผิดส่วนแรก 300,000 บาท — อายุ 18–98* ปี
| อายุ (ปี) | ทั่วโลก — ชาย (บาท) | ทั่วโลก — หญิง (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — ชาย (บาท) | ทั่วโลก ยกเว้นสหรัฐฯ — หญิง (บาท) |
|---|---|---|---|---|
| 18 | 71,640 | 85,920 | 39,990 | 47,940 |
| 20 | 73,770 | 90,570 | 42,120 | 51,690 |
| 25 | 82,620 | 99,330 | 46,650 | 56,070 |
| 30 | 90,330 | 107,610 | 50,970 | 60,690 |
| 35 | 94,980 | 112,020 | 53,460 | 63,030 |
| 40 | 100,500 | 118,260 | 55,770 | 65,610 |
| 45 | 109,530 | 126,420 | 59,430 | 68,580 |
| 50 | 126,060 | 148,290 | 67,110 | 78,900 |
| 55 | 159,690 | 168,870 | 83,910 | 88,710 |
| 60 | 210,360 | 224,520 | 109,980 | 117,390 |
| 65 | 286,710 | 276,930 | 152,160 | 146,970 |
| 70 | 471,360 | 462,600 | 204,660 | 202,350 |
| 75 | 782,040 | 759,300 | 287,070 | 281,010 |
| 80* | 1,099,980 | 1,070,520 | 442,740 | 427,140 |
| 85* | 1,470,600 | 1,433,340 | 657,240 | 637,080 |
| 90* | 1,959,780 | 1,912,230 | 921,720 | 895,980 |
| 95* | 2,584,140 | 2,523,450 | 1,259,280 | 1,226,430 |
| 98* | 3,038,760 | 2,968,470 | 1,505,040 | 1,467,030 |
ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) ข้อยกเว้น และเงื่อนไข Copayment ในปีต่ออายุ
เพื่อให้ผู้ขอเอาประกันภัยเข้าใจข้อกำหนดของ สัญญาเพิ่มเติม เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่) อย่างครบถ้วนสรุประยะเวลารอคอย ข้อยกเว้นบางส่วน และเกณฑ์ Copayment ในปีต่ออายุ ดังนี้
- ระยะเวลาที่ไม่คุ้มครอง (Waiting Period — หน้า 10):
- 30 วัน: สำหรับการป่วยใดๆ ทั่วไป นับแต่วันเริ่มมีผลคุ้มครองหรือวันที่บริษัทอนุมัติให้เพิ่มผลประโยชน์
- 120 วัน: สำหรับการป่วยด้วย 8 กลุ่มโรค ได้แก่ (1) เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด (2) ริดสีดวงทวาร (3) ไส้เลื่อนทุกชนิด (4) ต้อเนื้อ หรือต้อกระจก (5) การตัดทอนซิล หรืออดีนอยด์ (6) นิ่วทุกชนิด (7) เส้นเลือดขอดที่ขา และ (8) เยื่อบุโพรงมดลูกเจริญผิดที่
- 180 วัน: สำหรับค่าฉีดวัคซีน และค่าตรวจรักษาทางทันตกรรม
- 1 ปี: สำหรับค่าตรวจสุขภาพทั่วไป
- ข้อยกเว้นบางส่วนของสัญญาเพิ่มเติม:
- ภาวะที่เป็นผลจากความผิดปกติที่เกิดขึ้นแต่กำเนิด หรือระบบการสร้างอวัยวะของร่างกายไม่สมบูรณ์แต่กำเนิด หรือโรคทางพันธุกรรม หรือความผิดปกติในการพัฒนาการของร่างกาย
- การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ
- การตั้งครรภ์ แท้งบุตร ทำแท้ง การคลอดบุตร โรคแทรกซ้อนจากการตั้งครรภ์ การแก้ไขปัญหาการมีบุตรยาก การทำหมัน หรือการคุมกำเนิด
- เงื่อนไขค่าใช้จ่ายร่วม (Copayment) ในปีต่ออายุ: จะบังคับใช้เฉพาะกับผู้เอาประกันภัยที่เข้าหลักเกณฑ์ข้อใดข้อหนึ่งดังนี้
- เกณฑ์ที่ (1): มีการเคลมจากการเข้าพักรักษาตัวเป็นผู้ป่วยใน (IPD) ด้วย โรคป่วยเล็กน้อยทั่วไป (Simple Diseases) ตั้งแต่ 3 ครั้งขึ้นไป และมี อัตราการเคลมตั้งแต่ 200% ขึ้นไป → ในรอบปีกรมธรรม์ถัดไปจะมีค่าใช้จ่ายร่วม (Copayment) 30% ของค่าใช้จ่ายที่ได้รับความคุ้มครอง
- เกณฑ์ที่ (2): มีการเคลมจากการเข้าพักรักษาตัวเป็นผู้ป่วยใน (IPD) ด้วย โรคทั่วไป ตั้งแต่ 3 ครั้งขึ้นไป และมี อัตราการเคลมตั้งแต่ 400% ขึ้นไป → ในรอบปีกรมธรรม์ถัดไปจะมีค่าใช้จ่ายร่วม (Copayment) 30% ของค่าใช้จ่ายที่ได้รับความคุ้มครอง
- กรณีเข้าเงื่อนไขทั้ง (1) และ (2): ในรอบปีกรมธรรม์ถัดไปจะมีค่าใช้จ่ายร่วม (Copayment) 50% ของค่าใช้จ่ายที่ได้รับความคุ้มครอง
สิทธิลดหย่อนภาษี สิทธิประโยชน์ AIA Vitality และข้อควรทราบก่อนทำประกันภัย
- สิทธิลดหย่อนภาษีเบี้ยประกันสุขภาพ: เบี้ยประกันภัยสุขภาพ (ถ้ามี) เฉพาะส่วนที่เข้าเงื่อนไขสามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- เข้าร่วมโครงการ AIA Vitality: สัญญาเพิ่มเติม AIA Infinite Care (new standard) เป็นแบบประกันภัยที่เข้าร่วมกับโครงการ AIA Vitality และได้รับผลประโยชน์ภายใต้เงื่อนไขของโครงการตามที่บริษัทกำหนด
- การแนบคู่กับแบบประกันภัยหลัก: เนื่องจาก AIA Infinite Care เป็นสัญญาเพิ่มเติม จึงต้องแนบคู่กับแบบประกันชีวิตหลักของเอไอเอ เช่น AIA 20Pay Life (Non Par), AIA PayLife Plus (Non Par) หรือ AIA Life Protector 70 (Non Par)
คำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพเหมาจ่าย AIA Infinite Care
ประกันสุขภาพเหมาจ่าย AIA Infinite Care (New Standard) คืออะไร และคุ้มครองสูงสุดเท่าไร?
คือสัญญาเพิ่มเติมสุขภาพระดับอัลตร้าพรีเมียม เอไอเอ อินฟินิท แคร์ (แบบมาตรฐานใหม่) ที่มอบผลประโยชน์ค่ารักษาพยาบาลสูงสุดถึง 120,000,000 บาทต่อรอบปีกรมธรรม์ ดูแลครบทั้ง 5 ขั้นตอนการรักษา ตั้งแต่การป้องกัน (วัคซีน/ทันตกรรม) การตรวจสุขภาพ การวินิจฉัยโรค การบำบัดรักษาทั้งผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) ไปจนถึงการฟื้นฟูสุขภาพ
อายุรับประกันภัยและระยะเวลาคุ้มครองของ AIA Infinite Care (New Standard) เป็นอย่างไร?
เปิดรับประกันภัยตั้งแต่อายุ 18 – 75 ปี สามารถต่ออายุได้ถึงอายุ 98 ปี และให้ความคุ้มครองยาวนานถึงอายุ 99 ปี (หรือจนกระทั่งแบบประกันภัยหลักสิ้นผลบังคับ) โดยจำกัดการพิจารณารับประกันภัย 1 แผนต่อ 1 รายชีวิต
อาณาเขตความคุ้มครองของ AIA Infinite Care มีกี่แบบ ต่างกันอย่างไร?
มีให้เลือก 2 อาณาเขตความคุ้มครอง ได้แก่ (1) แบบทั่วโลก และ (2) แบบทั่วโลก ยกเว้นสหรัฐอเมริกา และเกาะเล็กรอบนอกของสหรัฐอเมริกา ทั้งนี้หากเลือกแบบยกเว้นสหรัฐอเมริกาฯ บริษัทจะยังให้ความคุ้มครองในสหรัฐอเมริกาฯ เฉพาะกรณีบาดเจ็บทางร่างกายจากอุบัติเหตุ หรือการป่วยสำหรับกรณีฉุกเฉิน โดยวันที่เริ่มเข้ารับการรักษาในโรงพยาบาลต้องอยู่ภายใน 90 วันแรก ของการเดินทางเข้าสหรัฐอเมริกาฯ แต่ละครั้ง
แผนความรับผิดส่วนแรก (Deductible) มีกี่ตัวเลือก และช่วยประหยัดเบี้ยได้เท่าไร?
มี 3 ตัวเลือก ได้แก่ แบบไม่มีความรับผิดส่วนแรก (First Dollar), แบบมีความรับผิดส่วนแรก 100,000 บาท (ประหยัดเบี้ยลงประมาณ 30%) และ แบบมีความรับผิดส่วนแรก 300,000 บาท (ประหยัดเบี้ยลงประมาณ 50%) โดยการนับความรับผิดส่วนแรกจะนับเฉพาะส่วนที่มีสิทธิพึงจ่ายภายใต้สัญญาเพิ่มเติม AIA Infinite Care (new standard) สะสมตลอดรอบปีกรมธรรม์
AIA Infinite Care คุ้มครองค่ารักษาผู้ป่วยนอก (OPD) ค่าตรวจสุขภาพ วัคซีน และทันตกรรมเท่าไร?
สำหรับแผน 120 ล้านบาท มอบค่ารักษาพยาบาลผู้ป่วยนอก (OPD) เมื่อรวมกับค่าเวชศาสตร์ฟื้นฟู (หมวดที่ 8) สูงสุดไม่เกิน 100,000 บาทต่อรอบปีกรมธรรม์ พร้อมผลประโยชน์การรักษาเชิงป้องกัน ได้แก่ ค่าตรวจสุขภาพทั่วไป 10,000 บาทต่อปี, ค่าฉีดวัคซีน 6,000 บาทต่อปี และ ค่าตรวจรักษาทางทันตกรรม 15,000 บาทต่อรอบปีกรมธรรม์
ระยะเวลาที่ไม่คุ้มครอง (Waiting Period) ของ AIA Infinite Care มีรายละเอียดอย่างไร?
การป่วยทั่วไปมีระยะเวลารอคอย 30 วัน, การป่วยด้วย 8 กลุ่มโรคเฉพาะ (เนื้องอก/ถุงน้ำ/มะเร็ง, ริดสีดวงทวาร, ไส้เลื่อน, ต้อเนื้อ/ต้อกระจก, ตัดทอนซิล/อดีนอยด์, นิ่ว, เส้นเลือดขอดที่ขา, เยื่อบุโพรงมดลูกเจริญผิดที่) มีระยะเวลารอคอย 120 วัน, ค่าฉีดวัคซีนและค่าตรวจรักษาทางทันตกรรมมีระยะเวลารอคอย 180 วัน และค่าตรวจสุขภาพทั่วไปมีระยะเวลารอคอย 1 ปี
เงื่อนไข Copayment ในปีต่ออายุของ AIA Infinite Care (New Standard) บังคับใช้เมื่อใด?
จะบังคับใช้เฉพาะเมื่อผู้เอาประกันภัยเข้าเกณฑ์การเคลม IPD ดังนี้: (1) เคลม IPD ด้วยโรคป่วยเล็กน้อยทั่วไป (Simple Diseases) ตั้งแต่ 3 ครั้งขึ้นไป และมีอัตราการเคลมตั้งแต่ 200% ขึ้นไป จะมี Copayment 30% ในปีถัดไป หรือ (2) เคลม IPD ด้วยโรคทั่วไป (ยกเว้นผ่าตัดใหญ่และโรคร้ายแรง 50 โรค) ตั้งแต่ 3 ครั้งขึ้นไป และมีอัตราการเคลมตั้งแต่ 400% ขึ้นไป จะมี Copayment 30% ในปีถัดไป (หากเข้าทั้ง 2 เกณฑ์จะมี Copayment 50%) โดยทบทวนใหม่ทุกรอบปีกรมธรรม์
เบี้ยประกันสุขภาพ AIA Infinite Care นำไปลดหย่อนภาษีและเข้าร่วม AIA Vitality ได้หรือไม่?
เบี้ยประกันภัยสุขภาพเฉพาะส่วนที่เข้าเงื่อนไขสามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กรมสรรพากรกำหนด และเป็นแบบประกันที่เข้าร่วมกับโครงการ AIA Vitality เพื่อรับสิทธิประโยชน์ตามเงื่อนไขของโครงการ
สรุป
ประกันสุขภาพเหมาจ่าย AIA Infinite Care ตอบโจทย์ผู้ที่ต้องการมาตรฐานการรักษาระดับสากลด้วยวงเงินสูงสุด 120 ล้านบาทต่อปี ทั้งในไทยและต่างประเทศ สามารถแนบคู่กับ AIA Life Protector 80 หรือ AIA Issara Plus ได้อย่างลงตัว
เอกสารผลิตภัณฑ์อย่างเป็นทางการ
ดาวน์โหลดโบรชัวร์ ประกันสุขภาพเหมาจ่าย AIA Infinite Care
ศึกษารายละเอียดตารางผลประโยชน์ความคุ้มครองแผน 120 ล้านบาท เงื่อนไขอาณาเขตความคุ้มครองทั่วโลก ตัวอย่างการคำนวณความรับผิดส่วนแรก และตารางเบี้ยประกันภัยมาตรฐานรายปีครบทุกช่วงอายุ (18–98 ปี) จากโบรชัวร์ฉบับเต็ม
แหล่งข้อมูลอ้างอิง: เอกสารเสนอขายและโบรชัวร์ผลิตภัณฑ์ของ เอไอเอ ประเทศไทย (AIA Thailand), หลักเกณฑ์การกำกับดูแลของ สำนักงาน คปภ. (OIC) และสิทธิลดหย่อนภาษีตามประกาศ กรมสรรพากร
การตรวจทานข้อมูล: ตรวจสอบความถูกต้องของตารางผลประโยชน์ เงื่อนไขการรับประกันภัย และอัตราเบี้ยประกันภัยของ ประกันสุขภาพเหมาจ่าย AIA Infinite Care เรียบร้อยแล้ว
คำเตือน: ผู้ขอเอาประกันภัยควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง